Domain widerstandsfühler.de kaufen?
Wir ziehen mit dem Projekt
widerstandsfühler.de um.
Sind Sie am Kauf der Domain
widerstandsfühler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain widerstandsfühler.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Mülleimer - Automatische Sensortechnik - 72 Liter - Edelstahl - MattgrauDieser Mülleimer mit Sensor öffnet das obere Fach automatisch und eignet sich zur Mülltrennung. Der aus Edelstahl gefertigte Mülleimer verfügt über vier Fächer und bietet insgesamt etwa 71 Liter Fassungsvermögen.Fassungsvermögen von etwa 71 Litern, größtes Fach 48 LiterVier Fächer: drei allgemeine Fächer und ein grüner Müllbehälter für BioabfallAbmessungen ca. 42 x 31,5 x 82,5 cmEdelstahl 410 mit ABS- und PP-KunststoffGewicht 4,4 kgFarbe: mattes GrauVerwendungDie unteren Fächer lassen sich auf weißen Kunststoffrädern herausziehen, sodass Sie sie einfach befüllen und entleeren können. Das obere Fach öffnet sich automatisch durch den Sensor.Lieferumfang1 Mülleimer mit vier Fächern1 zusätzlicher Auffangbehälter mit einem Fassungsvermögen von ca. 4 LiternAlles, was für die Montage benötigt wird342,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
kwb Materialfeuchtemessgerät Temperaturmessung 11890idealer Einsatz bei Sanierungsarbeiten, Wasserschäden, Holzkauf für viele Materialien geeignet wie -Holz, Pappe, Papier, Gips, Beton, Mörtel LED Display mit Hintergundbeleuchtung Messung der Umgebungstemperatur in °C und °F inkl. Batterien 4xLR4426,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
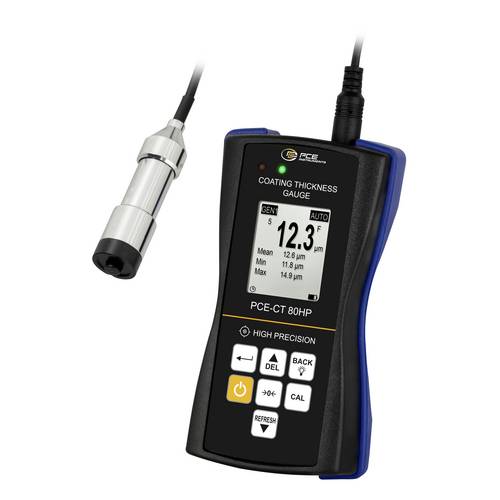
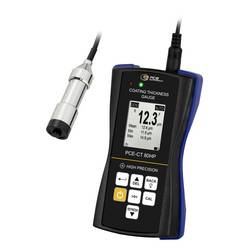
PCE Instruments Schichtdickenmessgerät PCE-CT 80HP-FN0D5 hohe Präzision 0…500 µm NFe/Fe speichert 2000 MesswerteDas Schichtdickenmessgerät kann die Dicke von zum Beispiel Kunststoffen, Lacken und weiteren Beschichtungen auf eisenhaltigen und nicht eisenhaltigen Metallen zuverlässig bestimmen. Mit einem Messbereich von bis zu 0 … 500 µm auf eisenhaltigen Metallen deckt das Schichtdickenmessgerät einen großen Bereich an Messaufgaben ab. Wegen der Genauigkeit von bis zu ±(1,0 % v.Mw. +0,5 µm) ist das Schichtdickenmessgerät ein sehr präzises Messmittel. Der Sensor bei dem Schichtdickenmessgerät hat eine V-Nut. Dank dieser V-Nut ist es möglich Messungen an konvexen Oberflächen mit dem Schichtdickenmessgerät durchzuführen. Neben den konvexen Oberflächen können auch auf konkaven Oberflächen mit dem Schichtdickenmessgerät Messungen durchgeführt werden. Während der Messungen können die Messwerte auf dem Schichtdickenmessgerät gespeichert werden. Dabei steht ein Speicher von maximal 2.000 Messwerten bei dem Schichtdickenmessgerät zur Verfügung. Nach einem Messdurchlauf können die Messwerte vom Schichtdickenmessgerät mithilfe der Software auf einen Computer übertragen und analysiert werden. Für eine Weiterverarbeitung der Messwerte können diese im CSV Format exportiert werden. Mit der Grenzwertalarmfunktion bei dem Schichtdickenmessgerät kann ein Soll-Ist-Bereich hinterlegt werden. Ist der Prüfling innerhalb des hinterlegten Bereichs bei dem Schichtdickenmessgerät, wird dies anhand einer grünen LED signalisiert. Befindet sich der Messwert außerhalb des eingestellten Bereichs wird dies anhand einer roten LED vom Schichtdickenmessgerät signalisiert. Wegen der Grenzwertalarmfunktion findet das Schichtdickenmessgerät seine Anwendung zum Beispiel bei der Eingangs- und Endkontrolle zur Qualitätssicherung. Für einen besonderen Schutz der Elektronik ist das Gehäuse vom Schichtdickenmessgerät zusätzlich gummiert. Optional kann das Schichtdickenmessgerät mit einem ISO Kalibrierzertifikat ausgestattet werden.995,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Webinarvideo: Sensortechnik mit Arduino einsetzenEine Aufzeichnung des Webinars "Sensortechnik und Messwerterfassung mit Mikrocontrollern" mit Dr. Günter Spanner. Die Erfassung von Umweltdaten gehört zu den wichtigsten Aufgaben der modernen Elektronik. Neben der Aufnahme der Messwerte ist auch deren Verarbeitung mit Hilfe von Mikrocontrollern von zentraler Bedeutung. Hier kann man auf Systeme wie den Arduino zurückgreifen. Diese verfügen neben den digitalen Ports auch über analoge Eingänge, die für die Aufnahme von Sensordaten bestens geeignet sind. Im Rahmen dieses Webinars werden sowohl einige wichtige Sensoren als auch die Verarbeitung von Sensordaten mit dem Arduino ausführlich erläutert. In diesem Webinar lernen Sie: Wie mit dem Arduino analoge Messwerte erfasst werden können Die wichtigsten Daten von Analog-Digitalwandlern kennen Wie ein Messprogramm zur Erfassung von Temperaturmeßwerten aussehen kann Wie man mit einem ...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schichtdickenmessgerät PCE-CT 80HP-FN0D5 |hohe Präzision |0...500µm NFe/Fe |speichert 2000 MesswerteDas Schichtdickenmessgerät kann die Dicke von zum Beispiel Kunststoffen, Lacken und weiteren Beschichtungen auf eisenhaltigen und nicht eisenhaltigen Metallen zuverlässig bestimmen. Mit einem Messbereich von bis zu 0 ... 500 µm auf eisenhaltigen Metallen deckt das Schichtdickenmessgerät einen großen Bereich an Messaufgaben ab. Wegen der Genauigkeit von bis zu ±(1,0 % v.Mw. +0,5 µm) ist das Schichtdickenmessgerät ein sehr präzises Messmittel. Der Sensor bei dem Schichtdickenmessgerät hat eine V-Nut. Dank dieser V-Nut ist es möglich Messungen an konvexen Oberflächen mit dem Schichtdickenmessgerät durchzuführen. Neben den konvexen Oberflächen können auch auf konkaven Oberflächen mit dem Schichtdickenmessgerät Messungen durchgeführt werden. Während der Messungen können die Messwerte auf dem Schichtdickenmessgerät gespeichert werden. Dabei steht ein Speicher von maximal 2.000 Messwerten bei dem Schichtdickenmessgerät zur Verfügung. Nach einem Messdurchlauf können die Messwerte vom Schichtdickenmessgerät mithilfe der Software auf einen Computer übertragen und analysiert werden. Für eine Weiterverarbeitung der Messwerte können diese im CSV Format exportiert werden. Mit der Grenzwertalarmfunktion bei dem Schichtdickenmessgerät kann ein Soll-Ist-Bereich hinterlegt werden. Ist der Prüfling innerhalb des hinterlegten Bereichs bei dem Schichtdickenmessgerät, wird dies anhand einer grünen LED signalisiert. Befindet sich der Messwert außerhalb des eingestellten Bereichs wird995,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mülleimer - Automatische Sensortechnik - 72 Liter - Edelstahl - MattgrauDieser Mülleimer mit Sensor öffnet das obere Fach automatisch und eignet sich zur Mülltrennung. Der aus Edelstahl gefertigte Mülleimer verfügt über vier Fächer und bietet insgesamt etwa 71 Liter Fassungsvermögen.Fassungsvermögen von etwa 71 Litern, größtes Fach 48 LiterVier Fächer: drei allgemeine Fächer und ein grüner Müllbehälter für BioabfallAbmessungen ca. 42 x 31,5 x 82,5 cmEdelstahl 410 mit ABS- und PP-KunststoffGewicht 4,4 kgFarbe: mattes GrauVerwendungDie unteren Fächer lassen sich auf weißen Kunststoffrädern herausziehen, sodass Sie sie einfach befüllen und entleeren können. Das obere Fach öffnet sich automatisch durch den Sensor.Lieferumfang1 Mülleimer mit vier Fächern1 zusätzlicher Auffangbehälter mit einem Fassungsvermögen von ca. 4 LiternAlles, was für die Montage benötigt wird342,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
kwb Materialfeuchtemessgerät Temperaturmessung 11890idealer Einsatz bei Sanierungsarbeiten, Wasserschäden, Holzkauf für viele Materialien geeignet wie -Holz, Pappe, Papier, Gips, Beton, Mörtel LED Display mit Hintergundbeleuchtung Messung der Umgebungstemperatur in °C und °F inkl. Batterien 4xLR4426,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schichtdickenmessgerät PCE-CT 80HP-FN0D5 hohe Präzision 0…500 µm NFe/Fe speichert 2000 MesswerteDas Schichtdickenmessgerät kann die Dicke von zum Beispiel Kunststoffen, Lacken und weiteren Beschichtungen auf eisenhaltigen und nicht eisenhaltigen Metallen zuverlässig bestimmen. Mit einem Messbereich von bis zu 0 … 500 µm auf eisenhaltigen Metallen deckt das Schichtdickenmessgerät einen großen Bereich an Messaufgaben ab. Wegen der Genauigkeit von bis zu ±(1,0 % v.Mw. +0,5 µm) ist das Schichtdickenmessgerät ein sehr präzises Messmittel. Der Sensor bei dem Schichtdickenmessgerät hat eine V-Nut. Dank dieser V-Nut ist es möglich Messungen an konvexen Oberflächen mit dem Schichtdickenmessgerät durchzuführen. Neben den konvexen Oberflächen können auch auf konkaven Oberflächen mit dem Schichtdickenmessgerät Messungen durchgeführt werden. Während der Messungen können die Messwerte auf dem Schichtdickenmessgerät gespeichert werden. Dabei steht ein Speicher von maximal 2.000 Messwerten bei dem Schichtdickenmessgerät zur Verfügung. Nach einem Messdurchlauf können die Messwerte vom Schichtdickenmessgerät mithilfe der Software auf einen Computer übertragen und analysiert werden. Für eine Weiterverarbeitung der Messwerte können diese im CSV Format exportiert werden. Mit der Grenzwertalarmfunktion bei dem Schichtdickenmessgerät kann ein Soll-Ist-Bereich hinterlegt werden. Ist der Prüfling innerhalb des hinterlegten Bereichs bei dem Schichtdickenmessgerät, wird dies anhand einer grünen LED signalisiert. Befindet sich der Messwert außerhalb des eingestellten Bereichs wird dies anhand einer roten LED vom Schichtdickenmessgerät signalisiert. Wegen der Grenzwertalarmfunktion findet das Schichtdickenmessgerät seine Anwendung zum Beispiel bei der Eingangs- und Endkontrolle zur Qualitätssicherung. Für einen besonderen Schutz der Elektronik ist das Gehäuse vom Schichtdickenmessgerät zusätzlich gummiert. Optional kann das Schichtdickenmessgerät mit einem ISO Kalibrierzertifikat ausgestattet werden.995,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regelungs- und Steuerungstechnik in der VersorgungstechnikRegelungs- und Steuerungstechnik in der Versorgungstechnik , Das Buch hilft Studierenden des Fachgebiets Versorgungstechnik dabei, sich regelungs- und steuerungstechnische Grundlagen anzueignen. In der Praxis der für Planung, Ausführung und Betrieb verantwortlichen Ingenieure gibt es wichtige Hinweise zu den anlagen- und regelungstechnischen Zusammenhängen für den Entwurf, die Inbetriebnahme und den Betrieb versorgungstechnischer Anlagen. Ziel ist es, Energieeinsparung und Komfortbedürfnisse optimal aufeinander abzustimmen, um den bestmöglichen Betriebsablauf bei geringstem Energieverbrauch zu erreichen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 8., überarbeitete Auflage, Erscheinungsjahr: 20171024, Produktform: Leinen, Auflage: 17008, Auflage/Ausgabe: 8., überarbeitete Auflage, Seitenzahl/Blattzahl: 493, Keyword: Heizanlage; Klimaanlage; Kälteanlage; Lüftung; Lüftungsanlage; Lüftungstechnik; RLT; Raumlufttechnische Anlage; Regeleinrichtung; Regelungstechnik; TGA, Fachschema: Elektronik - Elektroniker~Energietechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Regelungstechnik~Steuerung (elektronisch)~Versorgung (wirtschaftlich-technisch)~Versorgung (wirtschaftlich-technisch) / Berufsbezogenes Schulbuch~Klimatechnik - Klimatisierung~Technologie, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Baugewerbe und Schwerindustrie~Mess- und Automatisierungstechnik~Regelungstechnik~Klimatechnik, Lichttechnik~Schule und Lernen: Technik~Alternative und erneuerbare Energien und Technik, Bildungszweck: für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial~für das Studium zu Hause, Privatunterricht~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Energieeffizienz, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 493, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 1091, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783800735822 9783800732593 9783788076009 9783788075460 9783788073053 9783788073183, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 17486869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cappelletti, Mara: Rolex - Eleganz, Präzision und InnovationRolex - Eleganz, Präzision und Innovation , Eleganz, Präzision und Innovation , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 20241030, Produktform: Leinen, Autoren: Cappelletti, Mara~Patrizzi, Osvaldo, Seitenzahl/Blattzahl: 152, Keyword: Armbanduhr; Datejust; Daytona; Firmengeschichte; Firmenhistorie; Geschenkband; Modelle; Oyster; Rolex; Rolex-Modelle; Rolex-Uhr; Sammler; Uhren; Uhrenbuch; Uhrenmanufaktur; Uhrenmodelle; Yacht-Master, Fachschema: Antiquitäten / Uhren~Armbanduhr~Uhr / Armbanduhr, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 240, Höhe: 25, Gewicht: 1108, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.